


En un contexto de inflación y con cada vez más herramientas digitales al alcance de la mano, los argentinos buscan alternativas para proteger sus ahorros, tanto en pesos como en dólares. En ese escenario, crece el interés por aprender a invertir sin necesidad de contar con conocimientos profesionales previos. ¿Por dónde empezar?
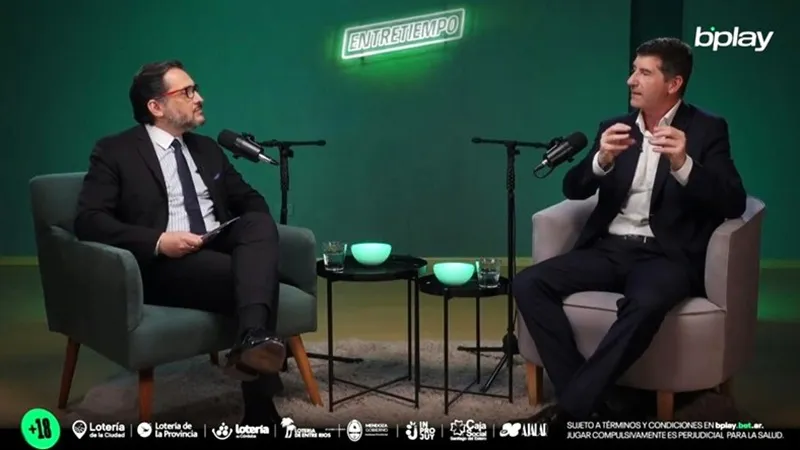
Para hablar de este tema, bplay convocó en su podcast Entretiempo, conducido por Germán Paoloski, a Gustavo Neffa, economista y docente de la Escuela Argentina de Finanzas Personales, quien contó cómo es el proceso que va desde los primeros pasos para abrir una cuenta de inversión hasta cuál es el límite entre invertir y apostar.
El primer mito que quiso desarmar fue el del capital necesario para arrancar. “No tiene que ser grande. De hecho, hay fortunas que se han hecho con capitales muy pequeños; obviamente, arriesgando más”, explicó. Para los más jóvenes, que suelen manejar montos más chicos y tienen más tiempo para recuperarse de una pérdida, la recomendación es asumir más riesgo.
Para arrancar hace falta abrir una cuenta de inversión regulada, ya sea en una sociedad de bolsa -hoy llamadas ALyC- o directamente a través del banco donde cada uno cobra el sueldo. Hay opciones para todos los perfiles de riesgo: desde un money market, de bajo riesgo y liquidez inmediata, hasta los fondos de renta variable.
También habló de una novedad regulatoria poco conocida: desde 2024, por una resolución de la Comisión Nacional de Valores (CNV), los menores de 13 a 17 años pueden abrir una cuenta comitente junto a un adulto responsable. Desde 2025, se amplió el tipo de operaciones que esos jóvenes pueden realizar, aunque “tampoco pueden hacer todas las operaciones”.
Entre los instrumentos que Neffa recomienda a quien recién empieza, destacó los CEDEARs (certificados que permiten comprar activos de empresas extranjeras) por su capacidad de achicar la barrera de entrada. “Hoy tenés como 400 CEDEARs de empresas extranjeras”, dijo, desde acciones individuales de Apple, NVIDIA o Microsoft hasta ETFs que agrupan decenas de compañías.
Apuestas como entretenimiento y una regla para limitar las pérdidas
En el tramo más ligado al eje de Entretiempo, Neffa profundizó la importancia de diferenciar qué se quiere hacer con el dinero cuando se piensa en inversión o en apostar. Si uno busca invertir, sus recomendaciones aplican para instrumentos financieros, mientras que la apuesta debe ubicarse en el gasto de entretenimiento.
“El límite está en tratar de discernir lo que es un exceso o no. El ocio versus el exceso: el paso del ocio al exceso es una frágil frontera”, sostuvo. Para identificarlo, la autorregulación es clave, pero quien no logre reconocerlo por sí mismo, “va a tener que tratar y controlar eso con la ayuda de alguien externo”.
Su recomendación concreta para quien entiende que una apuesta es sólo entretenimiento fue trasladar una herramienta que usa a diario en los mercados: el stop loss, el límite de pérdida máxima que se fija antes de invertir y que ejecuta la venta automáticamente apenas se alcanza.
“Fijá vos tu propio máximo: ¿cuál es tu máxima pérdida tolerable, tu máxima pérdida posible?”, propuso. Luego, lo bajó a un ejemplo concreto: ganar un millón de pesos y jugarse 10.000 de eso no desestabiliza ninguna finanza personal; jugarse una porción mucho mayor de esa ganancia, en cambio, ya es una decisión que de antemano hay que poder reconocer como destructiva.
Inversiones para adultos mayores y alertas sobre estafas
Sobre cómo hacer crecer un capital en el tiempo, Neffa explicó el funcionamiento del interés compuesto con la imagen de una bola de nieve: si en lugar de esperar al vencimiento de una inversión, se reinvierten los intereses apenas se cobran, “ese capital empieza a trabajar sobre una base mayor, a la misma tasa de interés, lo que genera un mayor ingreso”.
Para quienes están más cerca de necesitar ese dinero -pensando en alguien de 50 o 60 años-, la recomendación cambia hacia bajar el nivel de riesgo. Pero también tiene un consejo para quien todavía no logró ahorrar nada: invertir el orden en el que se piensan los gastos. “¿Por qué no empezamos al revés?”, propuso. “Fijate en los gastos hormiga, los gastos innecesarios, los gastos reemplazables, como para que, al revés, vos empieces fijando un ahorro”, y recién después ajustar el resto de los gastos a lo que sobra.
Uno de los momentos más interesantes de la charla fue aquel en el que alertó acerca de cómo evitar estafas, cada vez más frecuentes a medida que las inversiones se mudan al celular. La recomendación fue tajante: operar siempre con productos regulados por la CNV, a través de agentes registrados en los mercados oficiales -BYMA o Matba Rofex para los mercados de futuros-. “Si te ofrecen algo en Instagram, que es una fórmula mágica, no la aceptes”, advirtió.
Con este tipo de contenidos, bplay reafirma su compromiso con un ecosistema de juego más consciente, informado y responsable, acercando a su audiencia herramientas concretas de la mano de especialistas en distintas disciplinas.
En caso de necesitar ayuda, los jugadores pueden comunicarse con: Jugadores Anónimos/Línea Vida al 011-4412-6745 (disponible las 24 horas), la Red Integral de Asistencia a los Comportamientos Adictivos al 0800-555-6743 (lunes a viernes, de 7 a 13), o la Línea Gratuita de Orientación al Jugador Problemático al 0800-666-6006 (lunes a viernes, de 9 a 17). Estas líneas están disponibles para brindar orientación y acompañamiento.